

先日は「米国SaaS企業のExitの常識:Dual Track Process」でどちらかというとM&Aよりの記事を書きましたが、今回は米国SaaS企業のIPOの常識ということで、米国SaaS企業のIPOでは必ず行われるBeat & Raiseというプロセスを紹介したいと思います。
Beat & Raiseという言葉自体を聞いたことがない方も多いかもしれませんが、これはIPOする企業のIPO後、最も重要な最初の1年間の決算に関わる大事なプロセスなので、今後IPOを検討されているSaaS企業関係者の方々にはぜひ読んで頂ければと思います。
今後日本発のSaaS企業の国内IPO、Global Offeringの際に参考になれば幸いです。
注:この記事は、米国SaaS企業のIPOで用いられるBeat & Raiseの紹介を目的としており、特定の株式の売買を推奨するものではありません。
一般的なConsensusの作られ方
Beat & Raiseの説明の前に、そのプロセスのベースになるConsensusがどのように作られていくのか説明していきたいと思います。
Consensusというのは、「この企業は今回のQuarterもしくは年間これくらいの売上や利益を達成するだろう」という市場予想で、株式投資をしているとよく聞く「今回のQuarterで、RevenueがConsensusより良かった/悪かったので、株価が上がった/下がった」と言われるあのConsensusです。
ConsensusはRevenue、GM%、EBITDA、EBIT、Free Cash Flow、EPSなど様々な項目で存在し、SaaS企業に限定して言うと、Revenue、GM%、Free Cash Flowが重要視され、黒字企業の場合はEPSが考慮されることもあります。
Revenueは事業の成長とそれに大きく左右される売上マルチプルを見極めるため、GM%は(特に従量課金型の場合)SaaSの特徴ともいえる高いGM%が確保できているか、もしくはそこに向かって改善しているかを見極めるため、Free Cash Flowは以前「米国のTop SaaS企業の成長率は、なぜこんなに高いのか?」でも書いたように順調にSteady Stateに向かっているかを見極めるため、それぞれ重視されています。
では、このConsensus、どのように作られているのでしょうか?一般的には、以下のようなサイクルで作られています。
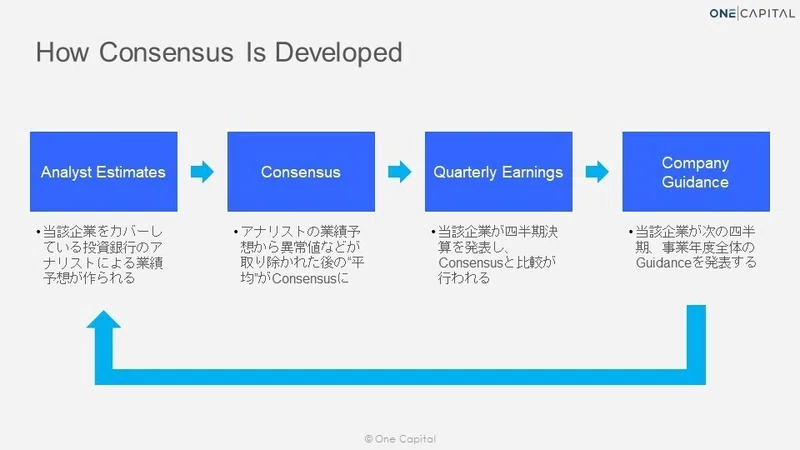
まず、ある企業をカバーしている各投資銀行のリサーチアナリストが、その企業の業績予想を発表します。この業績予想は、通常は企業のQuarterの業績が開示されてから約数日ほどで発表され、約1~2年先までの業績予想がQuarterごとに出されます。
そこで出てきた各業績予想から異常値などが取り除かれ、残った業績予想の平均値がConsensus、つまり市場予想となります。ちなみにConsensusと言った際に、Thomson Reutersが出しているものやCapital IQが出しているものなどいくつかありますが、Morgan StanleyのTech Banking GroupではThomson ReutersのConsensusを使っていました。
このConsensusが出ると、当該企業がそのConsensusをBeatするのかMissするのかに市場の関心が集まります。そしてQuarterly EarningsでQuarterの(最終Quarterの場合、年間の)実績が開示されると、市場はその実績をConsensusと比較して、その企業の業績の良し悪しを判断します。
また、企業はQuarterの実績を開示する際に、同時に次のQuarterの業績予想を開示し、これはGuidanceと呼ばれます。ここで開示されたGuidanceも、その開示前にあったConsensusと比較され、BeatなのかMissなのかに市場は注目します。
例えば、2021 1Qの実績開示前には2021 1QのConsensus、2021 2QのConsensus、2021 3QのConsensus…と市場予想があるんですが、2021 1Qの実績開示時に、2021 1Qの実績は2021 1QのConsensusと比較され、また2021 2QのGuidanceは2021 2QのConsensusと比較され、それらを統合的に見て、市場はその企業の株式を売買し、株価が上がったり、下がったりといった反応をすることになります。
このGuidance、Quarterに加えて年間の業績予想も通常開示されますが、開示されない場合もあります。また業績予想で開示される項目も企業によって異なりますが、SaaS企業の場合は、上で挙げたRevenue、GM%、Free Cash Flow、EPSなどがGuidanceで提供されることが多いです。
そして、ここで開示されたGuidanceが、アナリストが発表する次のQuarterの業績予想のベースラインになります。以下でも触れますが、アナリストはそれぞれカバーしている企業の株価予想を算出するためのファイナンシャルモデルを作成しており、そのモデルに今Quarterで開示された実績を入力し、次のQuarterのGuidanceに応じて微調整を行い、次のQuarterの業績予想を発表します。そして、その業績予想がまとめられ、平均値がConsensusとして次のQuarterのベンチマークになる、といったように次のQuarterのサイクルが生まれます。
ちなみに、ConsensusやGuidanceと言ったときに、明示されていない場合は基本的にはStock Based Compなどが取り除かれたNon-GAAPベースとなっていますので、誤ってNon-GAAPベースのConsensusやGuidanceとGAAPベースの実績を比較しないようご留意ください。
IPOする企業のConsensusの作られ方
さて、ここまでは一般的なConsensusの作られ方を見てきましたが、ではIPOをする企業のConsensusはどのように作られるのでしょうか?それは主に以下のプロセスを経て作成されます。

まずIPO準備期間中にAnalyst Modeling Sessionというセッションが行われ、そこでIPOを行う企業(のCFO)が、IPOシンジケートに入っている各投資銀行のアナリスト向けに、自社の予算モデルがどのように作られているのか、予算モデルのキードライバーは何なのか、そしてIPO以降の予算はどうなっているのかを説明します。
そして、そのセッションでのインプットをベースに、各アナリストはその企業の業績予想・株価予想のためのアナリストモデルを作成します。もちろん、Analyst Modeling Session以外にも、追加のデータリクエストをしたり、カスタマーレファレンスコールを行ったり、追加のリサーチを行ったりということはしますが、各アナリストがアナリストモデルを作成する上で最も重要なインプットは、Analyst Modeling Sessionでのインプットなので、各アナリストはそこでのインプットをベースにアナリストモデルを作成し、アナリストが出す業績予想も企業側が出すIPO以降の予算とほぼ類似したものになります。
各アナリストがアナリストモデルを作成し終えたら、企業はアナリストモデルを受け取り、そのモデルにエラーや自社で開示した数字と乖離した異常値などがないかを確認します。その際にエラーなどが見つかった場合はアナリストに報告し、修正してもらうという作業を行い、自社のものと大きくズレた業績予想が誤って開示されないようアナリストとコミュニケーションしていきます。
その後、アナリストモデルが完成し、企業側のサインオフの後、実際にIPOが行われ、そこから25日間のQuiet Periodに入ります。Quiet Period中は、アナリストはリサーチレポートを発行することは出来ないので、通常各アナリストはここでリサーチレポートの最終仕上げを行います。
ちなみに、ある企業をカバーして最初に発行されるリサーチレポートはInitiating Coverageと呼ばれ、市場環境、ビジネスモデル、プロダクト、競合環境など、その企業をより包括的に分析したレポートになり、その企業のことをより深堀りして分析したい際にはInitiating Coverageを読むことをお勧めします。
25日のQuiet Periodが終わると、IPOシンジケートのアナリストたちによるリサーチレポートが発行され、これをベースにConsensusが作られ、そのConsensusをベンチマークとして市場はその企業のパフォーマンスの良し悪しを判断することになります。このように、IPOする企業のConsensus作成には企業側のインプットが大きく影響していることが見て取れるかと思います。
Beat & Raiseとは?
Consensusの作られ方、特にIPO時にConsensusがどのように作られるか、という前提の共有が終わったところで、本題のBeat & Raiseの説明に入りましょう。
BeatとはBeat Consensus、つまりConsensus以上の実績を達成することを意味し、RaiseとはRaise Guidance、つまり次のQuarterでConsensus以上にGuidanceを引き上げるという意味で使われます。そしてIPOする企業においてBeat & Raise(を成功させる)というのは、IPO直後の4Quartersで、毎回のQuarterでConsensus以上の実績を達成し(Beat Consensus)、Guidanceを引き上げる(Raise Guidance)ことを意味します。
イメージとしては以下のような感じです。
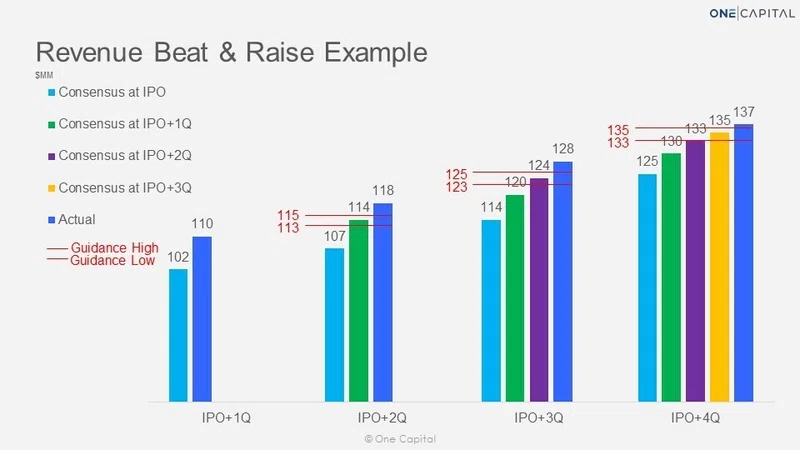
まず、IPO時点で向こう1年間のRevenue Consensus(Consensus at IPO)がQuarterごとにあり、一番左端にある水色のバーがそのRevenue Consensusだとします。つまり、IPO時点ではこの企業はIPO直後のQuarterでは102、その次で107、その次で114、最後に125のRevenueを達成すると市場が見ていると考えられます。
今、IPO+1Qの実績が出たとしてそれが青色のバー110だとしたら、実績110 > IPO+1QのConsensus 102なので、Beat Consensusになります。更に、IPO+2QのGuidanceとして赤色の2本の線で示されている113-115のレンジを開示したとした場合、元々あったIPO+2QのConsensusは107なので、Guidance中央値114 > IPO+2QのConsensus 107で、Raise Guidanceとなります。
同様に、IPO+2Qの実績が出た際に、その実績が118だとしたら、IPO+1Q時点でRaiseしたGuidanceに基づいて修正された、IPO+1Q時点でのIPO+2QのConsensusは114なので、実績118 > IPO+2QのConsensus 114で、再度Beat Consensusになります。
そして、IPO+3QのGuidanceを赤色の2本の線で示されている123-125のレンジに引き上げたとした場合、IPO+1Q時点であったIPO+3QのConsensusは120なので、Guidance中央値124 > IPO+3QのConsensus 120で、Raise Guidanceとなります。
このように、実際に数字で見ると、毎回のQuarterでConsensus以上の実績を達成し(Beat Consensus)、Guidanceを引き上げる(Raise Guidance)というのは、相当大変であるということがわかるかと思います。
では、このBeat & Raise、米国のSaaS企業はどのように達成するのでしょうか?これは言ってしまうと身も蓋もないのですが、IPOのリードレフトの投資銀行が逆算してBeat & Raiseが達成できる数字を作るというのが正解になります。
具体的には、リードレフトの投資銀行が、まずIPOする企業自身が絶対に達成可能(だと考える)予算(向こう3年分程度)を受け取ります。この予算の向こう1年分は、その達成が経営陣の業績連動のボーナスに影響を与えるOperating Planや、それよりも少しコンサバな数字だったりします。
そして、その数字が達成可能な数字、つまり年間の着地点がそこになる前提で、そこから毎Quarter、Beat Consensus+Raise Guidanceし続けられる数字を逆算で算出します。そして、ここで算出されたQuarterごとの数字が、先述したAnalyst Modeling Sessionで各投資銀行のアナリストに共有される数字になります。その数字はその後アナリストモデルに取り入れられ、アナリストの業績予想、ひいてはConsensusのベースになります。
このBeat & Raise自体は米国テック業界では広く知れ渡っていて、ほぼ周知の事実なのですが、これを初めて聞く方や上場企業がどのようにGuidanceを出すのかを知らない方々は、正直に企業が達成可能な数字を開示しないことに違和感を覚えるかもしれません。
ただ、Quarter中あるいは年度中に何が起こるかわからないので、上場企業がある程度のクッションを置いてGuidanceを出すように、IPO直後の企業も各Quarterの決算でConsensusをMissするわけにはいかず、またGuidanceを上げ続けることで自社の株価にポジティブなモメンタムを作っていく必要があるので、実際に達成可能な数字にある程度のクッションを置いてBeat & Raiseを行います。
ただ、この“ある程度の”というのが大事で、Guidanceと実績があまりにも乖離しすぎると、今度はその企業のGuidance自体が信頼されなくなり、アナリストが個別に業績予想を出しだすので、大体BeatもRaiseも10%以内で収まるよう、更に先にいけばいくほどその乖離が小さくなるように調整します。
このBeat & Raise、ほとんどのSaaS企業は営業利益レベルで赤字なので、基本的にはRevenueのみで行われます。ただ、時折ZoomInfoのように50%近いOperating Marginを出している企業も存在するので、その場合はRevenueに加えて、Operating ProfitでもBeat & Raiseを行います。
Beat & Raiseの実際の事例を見ていく前に、最後に簡単にこのBeat & Raiseのメリット、デメリットを見てみましょう。
メリット
1番のメリットは、これは以前書いた「米国SaaS / Internet企業のLong Term Operating Model」とも関係しますが、アナリスト、ひいては投資家・市場の期待値のコントロールです。
高成長SaaS企業などは、時にYoYで100%を超えるような物凄く高い成長率、NRRでも150%以上と言ったような驚異的なメトリクスを持ってIPOを迎えることがあります。
その高い数字に吊られて、市場の期待が過熱しすぎてしまい、その高すぎる期待に応えられないがために株価が大きく値崩れしてしまうのはIPO直後の企業としては避けたいので、Analyst Modeling Sessionなどを通して、市場にGuidanceを提供し、正しい期待値を設定してあげ、その期待値をMissせずに少しだけ上回る実績を出し続けることで、市場で自社の株価にポジティブなモメンタムを作ることが出来ます。
デメリット
1番のデメリットは、Beat & Raise自体、つまり企業が開示しているGuidanceにクッションがあることが幅広く認識されているので、ここでBeat Consensusに失敗すると、かなり大きな痛手になります。
企業自身が絶対達成できると考えていた数字に更にクッションを加えて下方修正した数字を基にしたConsensusすら達成できないとなると、通常のConsensus Missよりも市場にとってはかなりネガティブなシグナルとなります。
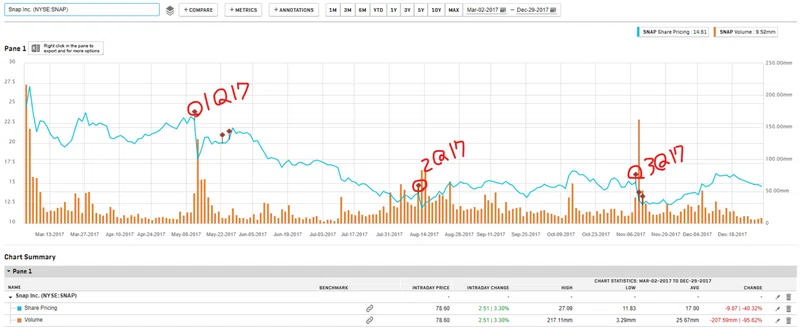
ちなみに、ほとんどの企業はBeat & Raiseで大きなMissをすることはないのですが、例外としてSnapchatを提供しているSNAPは、IPO直後の3Quarter連続でRevenue ConsensusをMissし、株価がIPO時と比較してほぼ半分になっていました。
高成長SaaS企業のBeat & Raiseの事例
ここまで一般的なConsensusの作られ方、IPOする企業のConsensusの作られ方、そしてBeat & Raiseの説明をしてきました。それでは、実際の数字はどうなっているのか、以下でBeat & Raiseに成功した高成長SaaS企業の事例を見ていきましょう。
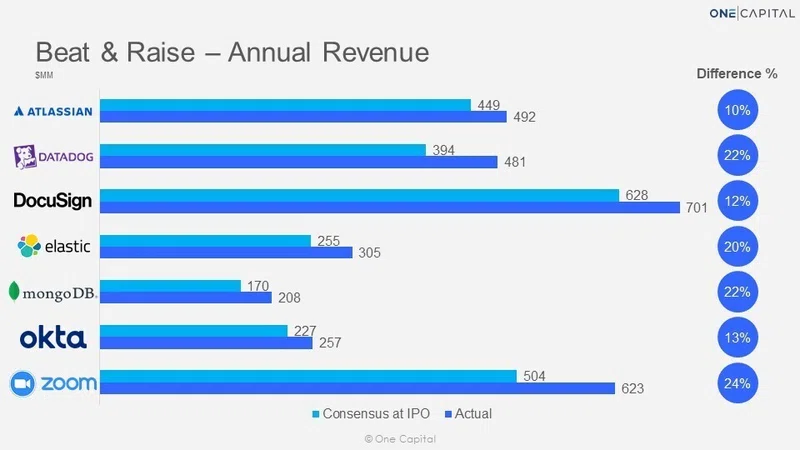
上のチャートは、IPO時のConsensusに基づいたIPO後1年間のRevenue(水色のバー)と同期間のActual(青色のバー)を比較したものです。青いサークルの中の数字は、そのConsensusとActualの差異の%です。
見て頂くとわかるように、ConsensusとActualで10% - 24%の差異が生じており、平均だと17%となっています。つまり、Beat & Raiseに成功した高成長SaaS企業は平均して約15% 程度のクッションを年間のRevenueで持っていたということになります。
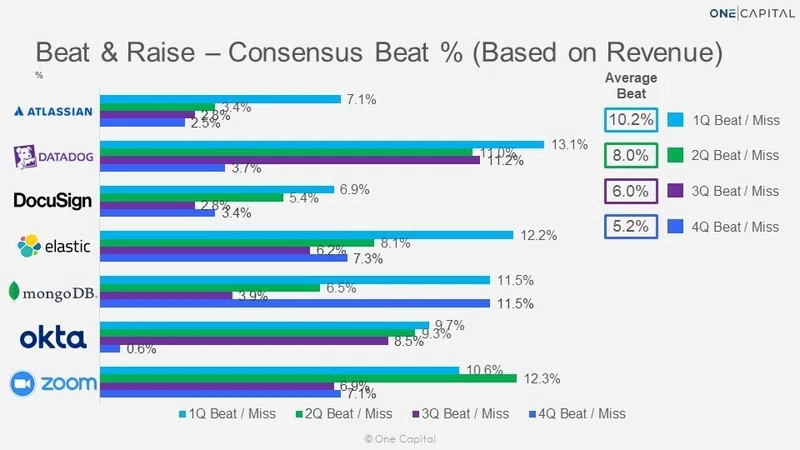
次のチャートは、IPO直後の4Quartersにおける各QuarterのConsensus Beatの%です。見て頂くとわかるように、どの企業もBeat %を~15%以下に抑え、Quarterが進むにつれてBeat %が徐々に下がっていっている傾向が見えます。
平均だと、IPO直後の最初のQuarterでは10.2%、その後のQuarterでは8.0%、6.0%、5.2%と徐々にBeat %は下がっていっており、これは理想の形だと言えます。
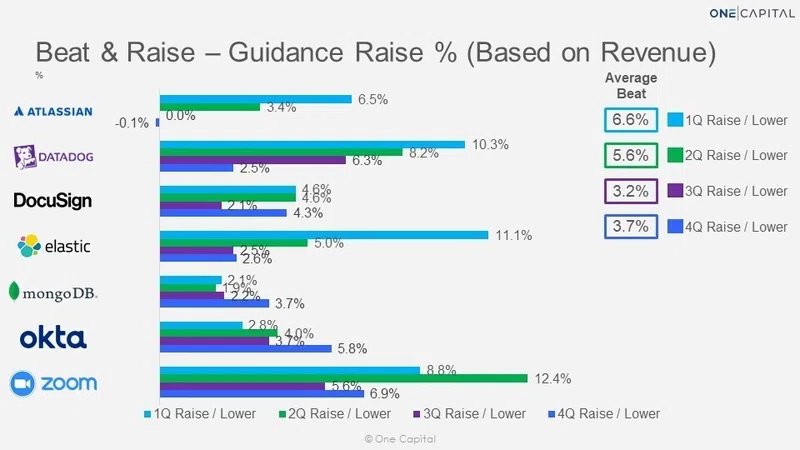
次のチャートは、IPO直後の4Quartersにおける各QuarterのGuidance Raiseの%です。Beat %同様、どの企業もRaise %を~15%以下に抑えています。Atlassian(注1)、Datadog、ElasticはQuarterが進むにつれてRaise %が下がっているものの、DocuSign、MongoDB、Okta、ZoomはQuarterが進むにつれてRaise %が変わらない、もしくは上昇する傾向が見て取れます。
平均だと、IPO直後の最初のQuarterでは6.6%、その後のQuarterでは5.6%、3.2%、3.7%と徐々にRaise %は下がっていっており、こちらも理想の形だと言えます。
注1:Atlassianは実は最後のQuarterでRaiseに失敗し、Guidanceの中央値をConsensusより0.1%下に設定していますが、それまでのBeat & Raiseが一番綺麗な形で出ており、また最後のQuarterのGuidanceもレンジ内$132-134MMにConsensusの$133.4MMが入っていたので、今回はBeat & Raiseの成功例として含めています。
まとめ
いかがだったでしょうか?今回は米国SaaS企業のIPOの常識ということで、米国SaaS企業のIPOでは必ず行われるBeat & Raiseというプロセスを紹介してきました。
Beat & Raiseという言葉自体を聞いたことがない方も多いかもしれませんが、これはIPOする企業のIPO後、最も大事な最初の1年間の決算に関わる大事なプロセスなので、今後IPOを検討されているSaaS企業関係者の方々にはぜひ参考にして頂ければと思います。以下まとめになります。
Consensusはその企業の業績の良し悪しを市場が判断する際のベンチマークで、アナリストの業績予想の平均で算出される。SaaS企業だと、Revenue、GM%、Free Cash Flowが重要視され、黒字企業の場合はEPSが考慮される。
IPOする企業のBeat & Raiseとは、IPO直後の4Quartersで、毎回のQuarterでConsensus以上の実績を達成し(Beat Consensus)、Guidanceを引き上げる(Raise Guidance)ことを意味する。
Beat & Raiseのメリットは市場の期待値コントロール、デメリットは失敗した場合の影響が大きいという点がある。
Beat & Raiseに成功した高成長SaaS企業は、平均して約15% 程度のクッションを年間のRevenueで持っている。
同企業群は、Beat %を15%以下に抑え、Quarterが進むにつれてBeat %を徐々に下げている。平均だと、IPO直後の最初のQuarterでは10.2%、その後のQuarterでは8.0%、6.0%、5.2%となっている。• 同企業群は、Raise %を15%以下に抑えている。平均だと、IPO直後の最初のQuarterでは6.6%、その後のQuarterでは5.6%、3.2%、3.7%となっている。
今後日本発のSaaS企業の国内IPO、Global Offeringの際に参考になれば幸いです。
補足:「Beat & Raiseの概要はわかったけど、実際にどう行えばいいかわからない」、「どう逆算すればいいのか教えて欲しい」という方がいらっしゃったらExcel Templateなどございますので、盛島(@MasatoMorishima)までDMにてご連絡ください。


