

最近ライフハックに関する本を読んだのですが、やはり ”何をするか” と同じくらい ”何をしないか” が重要なんだなあと改めて痛感しました。何かを捨てなければ、何かは得られない。全集中ですね。
さて、SaaS をはじめとする成長企業だと、どうしてもトップラインだけに目が行きがちですが、コストに関しても同じくらい重要です(赤字がまずいという訳ではなく、適切な範囲での投資ができているかという意味です)。
今回はコスト、S&M(セールス&マーケティング費用)について考察していきたいと思います。
SaaS 企業の原価率と販管費率ってどのくらい?
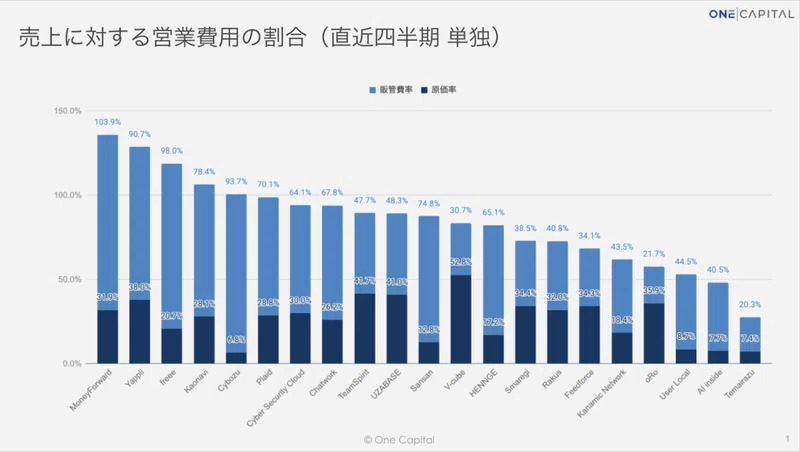
日本に上場する SaaS 企業は22社ありますが、各社の営業費用(原価および販管費)を比較してみました(直近四半期 単独、Wantedly 社は原価を開示していないため対象外)。最も営業費用が大きいのがマネーフォワードで売上の 135.9%、最も小さいのが手間いらずで 27.7% となっています。
売上に対して100%を超える、つまり、営業利益がマイナスになっているのは、マネーフォワード(135.9%)、ヤプリ(128.7%)、フリー(118.7%)、カオナビ(106.5%)、サイボウズ(100.6%)の5社となっています。各社とも先行投資をしてトップラインを伸ばしています。
続いて、原価にフォーカスを当ててみます。SaaS 起業家の方から「SaaS の原価って何を含めればいいんですか?」と聞かれることが最近多いのですが、AWS のようなインフラ費用、そして、カスタマーサクセスの人件費を含めることが一般的となっています。
また、ハードウェアを提供している企業(Sansan、Square など)に関しては、そのコストも原価に含める必要がありますね。原価率が最も低いのはサイボウズで 6.8% と驚異の数値となっています。一方、他社と比較すると販管比率が高いように見えますが、直近の決算短信には以下のように記されています。
利益項目につきましては、前連結会計年度に比べ従業員数増加等による人件費の増加や広告宣伝費の増加、地代家賃の増加等があった
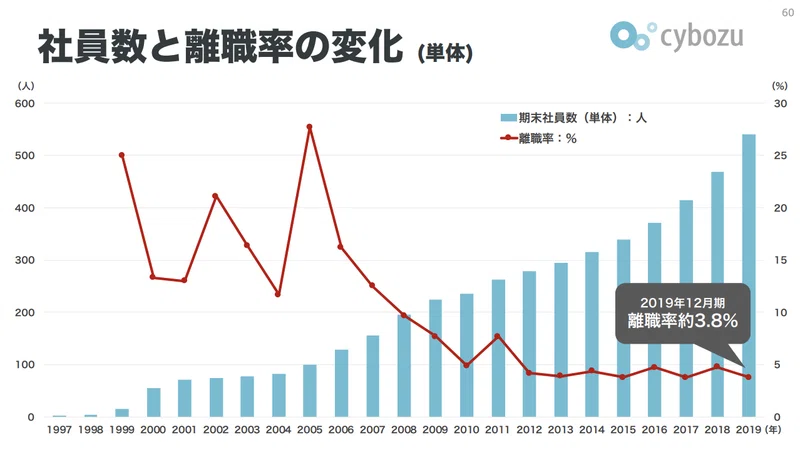
「kintone」をはじめとするプロダクトのマーケティング活動へ投資するとともに、人材にも投資しているとのことです。20年末の数値は分かりませんが、従業員数は右肩上がりに増え続けています。離職率も3%台と非常に低い水準にあることが分かりますね。
©︎Cybozu
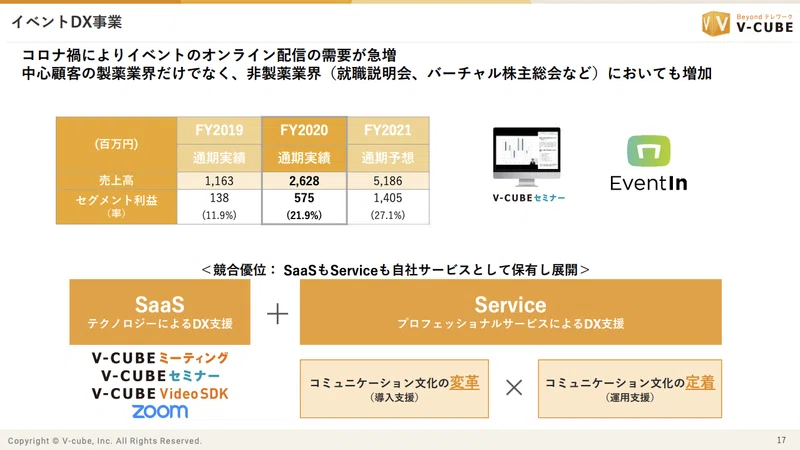
原価率が最も高いのはブイキューブで 52.8% となっています。同社はWeb会議システムを提供している企業ですが、ボックス型 Web 会議システム「テレキューブ」をはじめとするハードウェアの提供、Web 会議システムに付随するプロフェッショナルサービスの提供に注力しているため、原価率が他のSaaS 企業よりも高い傾向にあります。
©︎ブイキューブ
販管費を分解して S&M を算出してみた
海外では「販管費」として1つにまとめるのではなく、以下3つの項目に分けて開示することが一般的になっています。
S&M(Sales & Marketing):セールス / マーケの人件費や広告宣伝費
R&D(Research & Development):エンジニア人件費や研究開発費
G&A(General & Administrative):バックオフィス人件費やその他諸経費
こちらのツイートを見ると、Shopify は SaaS + マケプレ 型のビジネスモデルとなっているため原価率が他社よりも高くなっていたり、ほとんどの企業が S&M に積極的に投資していたり、Atlassian が売上の半分を R&D に投資していたり(ゴリゴリに研究開発している)、G&A はどの企業もさほど変わらないなど、さまざまなことに気がつきますね。しかし、日本にはこのように販管費を開示している企業はまだ4社しかありません。
昨年末にグローバルオファリングを実施したプレイドを含め、この4社は海外投資家を意識していることが IR 資料から伝わってきます。
この4社以外にも決算説明資料にて販管費の内訳を開示している企業があるため、そこから S&M を算出してみたいと思います。まず、S&M を以下のように定義しました。
S&M:広告宣伝費+セールス / マーケティングの人件費
広告宣伝費および全社人件費(原価含む)は下記のように決算説明資料や有価証券報告書で開示している企業が多いです。

©︎MoneyForward
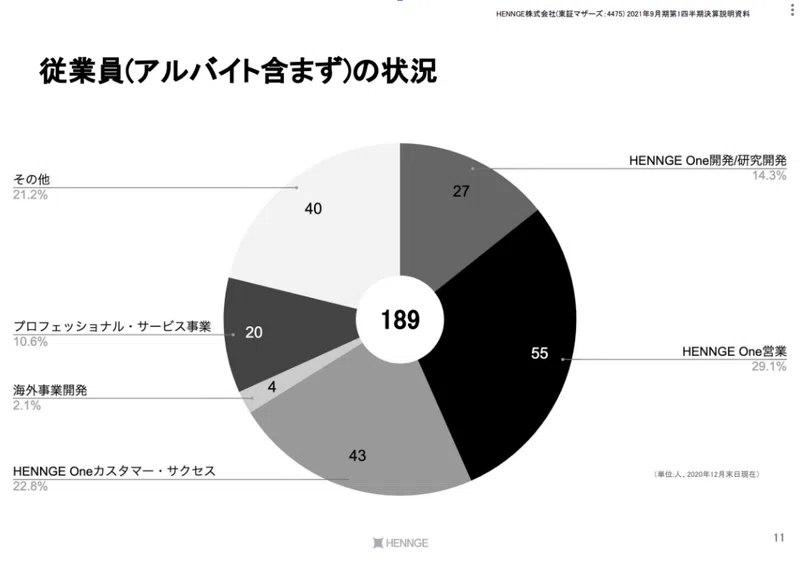
しかし、人件費は全社にかかるものなので、S&M だけに絞る必要があります。そこで、職種別従業員数の資料がないか確認してみます。決算説明資料を確認したところ、従業員数または割合が明確に開示されていたのはスマレジ、HENNGE、オロの3社のみでした。ちょっと母数が少ないですが、平均するとセールス / マーケの人数は全体の 28.8% ということが分かりました。
©︎HENNGE
ということで、全社人件費 × 28.8%=セールス / マーケの人件費として算出しました(本来であれば職種毎に平均給与が異なるのでそれを加味すべきですが今回は省略します)。
そして、算出したセールス / マーケ人件費に広告宣伝費を足すことで S&M を算出することができました!売上高に対してどの程度 S&M へ投資しているかを示す「S&M比率」は以下の通りです(販管費の内訳を開示している13社に絞られました、ヤプリのみ通期割合)。
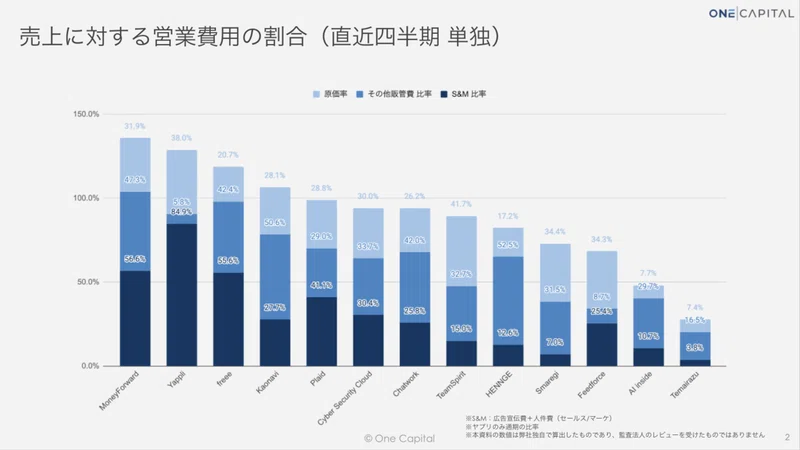
S&M 比率だけみると、昨年末に上場したヤプリが最も高く、売上の 84.9% を S&M へ投資していることが分かります(もっとも、どの費用をどこに含めるかは各社によってばらつきが発生するため、単純に比較することはできません)。
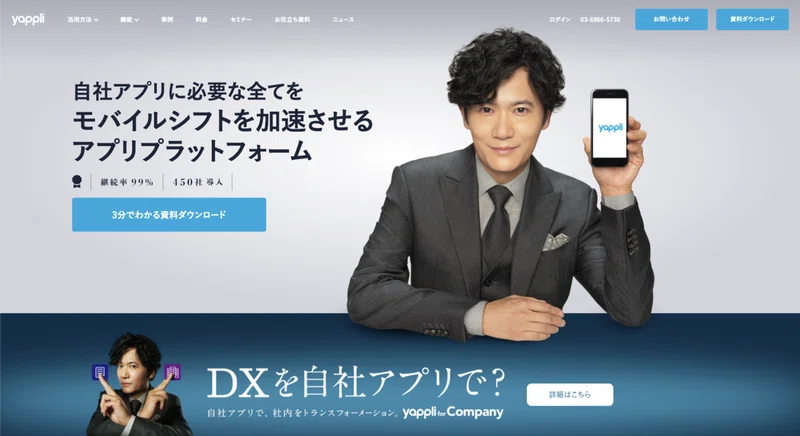
Website を見るとわかるように、稲垣吾郎さんを起用したプロモーションを展開しており、アクセルを踏んで顧客獲得を進めていることが分かります。
©︎Yappli
S&M 比率と売上成長率は相関があるのか
S&M に投資すれば売上成長率も自ずと高くなるはず・・・と思って、確認したところ、どうやらそうでもなさそうです。上記で算出した S&M 比率と前年比売上成長率(直近四半期)を分析してみました(本来であればコストを投じてから受注するまでのリードタイムを考慮すべきですが、今回は省略します)。
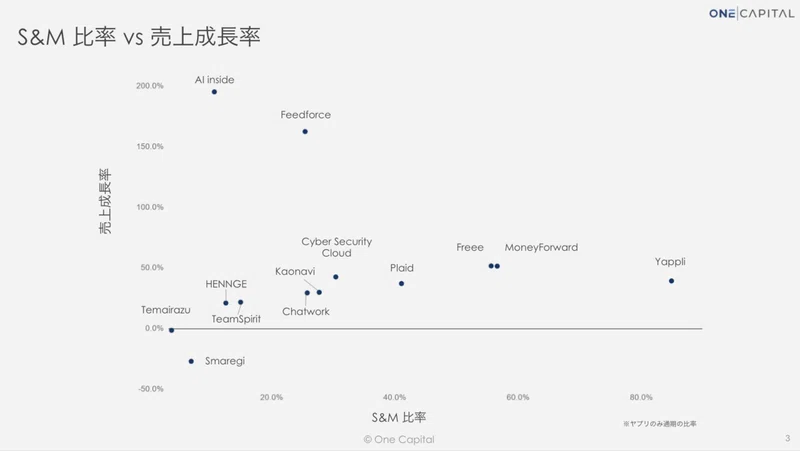
まず、異常値として AI inside とフィードフォースが挙げられます。この2社は S&M 比率が低いにも関わらず、売上成長率が異常に高くなっています。フィードフォースは買収効果による増収がほとんどかと思いますが、AI insideはオーガニックに成長しています。S&M 比率が 10.7% に対して、売上成長率は 194.9% と海外 SaaS にも引けを取らないパフォーマンスを叩き出しています。
この2社を異常値として取り除くと、やや相関しているようにも見えますが、売上成長率 50% 付近で頭打ちになっていることが分かります。サンプル数が少ないので一概には言い切れませんが、コストをかければかけるほどトップラインが伸びるとは言い切れないということが今回の調査からは分かりました。
※S&M は弊社で独自に算出したものです。公式情報は各社 IR ページをご確認ください。
Written by kakeru miyoshi(@saas_penguin)


